В десять вечера знакомый прислал в мессенджере вопрос про шорт и лонг: «Ты же в бирже разбираешься. Тут пишут „зашортил“. Это как? Продать то, чего у тебя нет, разве так можно?» Я ответил, что можно и что объяснять долго. Мы переписывались до полуночи, а утром я сложил разговор в этот текст: вопросы шли в одном и том же порядке, и у новичков, по моему опыту, он всегда такой.
Лонг и шорт: в чём разница на простом примере
Лонг — позиция на рост: купил в расчёте, что подорожает, потом продал. Шорт — позиция на падение: продал в расчёте, что подешевеет, потом купил обратно. Слова английские, от «длинный» и «короткий», в трейдинге они давно прижились. Условный пример. Лонг: купили за 100, продали за 120, плюс 20. Шорт: продали за 100, выкупили за 80, тоже плюс 20. Если ошиблись в направлении, те же 20, только со знаком минус: купили за 100 и продали за 80 или продали за 100, а выкупили за 120.
Как заработать на падении, если продавать нечего
В четверть одиннадцатого пришло следующее сообщение: «Это же как продать чужую машину». Объясняю по порядку. Для шорта на акциях брокер даёт вам бумаги в долг. Вы продаёте их на бирже и получаете деньги, потом покупаете такие же бумаги и возвращаете брокеру. Купили дешевле, чем продали, разница ваша. Купили дороже, убыток ваш. Чужого вы не присваиваете: бумаги взяты в долг и вернуть их придётся в любом случае, а откуда их берёт брокер, написано в его условиях.
Бесплатным это не бывает. По данным Московской биржи, за перенос короткой позиции на следующий день нужно платить, а сама бумага для шорта может оказаться недоступной: не любую брокер готов одолжить. Банк России относит такие сделки к «маржинальным необеспеченным», и для обычного инвестора перед ними нужен тест у брокера. Я бы заглянул в условия и выписал оттуда четыре вещи: плату за перенос, список бумаг, доступных для шорта, что сказано про дивиденды по занятым бумагам и при каких условиях позицию закроют принудительно. Эти пункты читают реже всего.
Весь круг на условных числах. Заняли 10 бумаг и продали по 100: на счёте 1 000 рублей. Через неделю цена 90, вы выкупили 10 бумаг за 900 и вернули брокеру. Разница 100 рублей. Теперь вычтем плату за перенос, допустим, 40 за неделю, и комиссии, допустим, 10. Остаётся 50, вдвое меньше, чем «на бумаге». Эти вычеты придуманы мной для примера, но они всегда есть, и на коротких движениях именно они решают, останетесь ли вы в плюсе.
А через фьючерс проще?
К этому моменту знакомый уже не пугался слов и спросил, правда ли, что на срочном рынке с этим проще. Правда. Фьючерс можно продать первым, без займа: Московская биржа пишет, что любой фьючерс там доступен для продажи и дополнительной платы за это не берётся. Зато блокируется залог, гарантийное обеспечение, а результат по позиции начисляется каждый день. Пошла цена вверх, шорт каждый день платит. Проще не значит безопаснее: при залоге в одну десятую стоимости рост цены контракта на 10 % съедает весь залог.
Шорт бывает и страховкой
В половине двенадцатого знакомый написал: «А зачем это тем, кто не ждёт падения?» Хороший вопрос. Шорт нужен не только для ставки на снижение. Тот, у кого уже есть акции и кто опасается просадки, может продать фьючерс и закрыть часть риска: если портфель подешевеет, потери компенсируются прибылью по шорту. Московская биржа описывает это как хеджирование.
Арифметика на условных числах. Портфель на 100 000 рублей повторяет индекс, и вы продали фьючерс на ту же сумму. Индекс упал на 10 %: портфель потерял 10 000, а шорт заработал примерно столько же. Индекс вырос на 10 %: портфель прибавил 10 000, а шорт их отнял. Страховка работает в обе стороны и убирает не только убыток, но и прибыль. К тому же в реальности она не идеальна: фьючерс и портфель не двигаются абсолютно одинаково, и ещё есть комиссии.
Почему шорт опаснее лонга
Теперь вопрос, ради которого я и сел писать. Покупатель без заёмных денег в худшем случае теряет всё вложенное: цена не бывает ниже нуля. Условно, купили 10 штук по 100, вложили 1 000, и больше этой тысячи покупка у вас не отнимет. Шорт устроен наоборот. Продали те же 10 штук по 100, получили 1 000. Цена дошла до 150, чтобы выкупить, нужно 1 500, это минус 500. До 300 нужно 3 000, это минус 2 000, вдвое больше того, что вы получили при продаже. Верхней границы у цены нет, поэтому убыток по короткой позиции теоретически не ограничен. С заёмными деньгами опасен и лонг, но шорт опасен и без них.
Слово «теоретически» не для красоты. На практике брокер закроет вашу позицию раньше, когда залога перестанет хватать. Только закроет по той цене, которая окажется в этот момент. К этому добавляется плата за перенос, если шорт на акциях. Допустим, она составляет 20 % годовых (цифру я придумал для примера). На позицию в 100 000 рублей это около 55 рублей в сутки и около 1 650 за месяц. Ждать, пока цена вернётся, в шорте стоит денег, а в лонге без плеча такого счётчика нет.
Как с этим живут те, кто шортит. Заранее решают, сколько рублей готовы потерять в одной сделке, и от этого отсчитывают размер позиции. Условно, потеря в 2 000 рублей допустима, а цена выхода, стоп, стоит на 2 % выше входа. Тогда позиция не больше 100 000: при росте на те самые 2 % вы потеряете как раз 2 000. Хотите стоп подальше, позиция меньше. Если делать наоборот и подбирать стоп под нужную позицию, первый же рывок вверх объяснит, почему так не стоит.
Как это выглядит на графике
Беру график BTC/USDT с дневными свечами. Не как пример, что торговать: на нём просто хорошо видно движение и вверх, и вниз. Это разговор о механике, а не о том, шортить или покупать, какую бумагу, монету или контракт брать, я не подскажу.
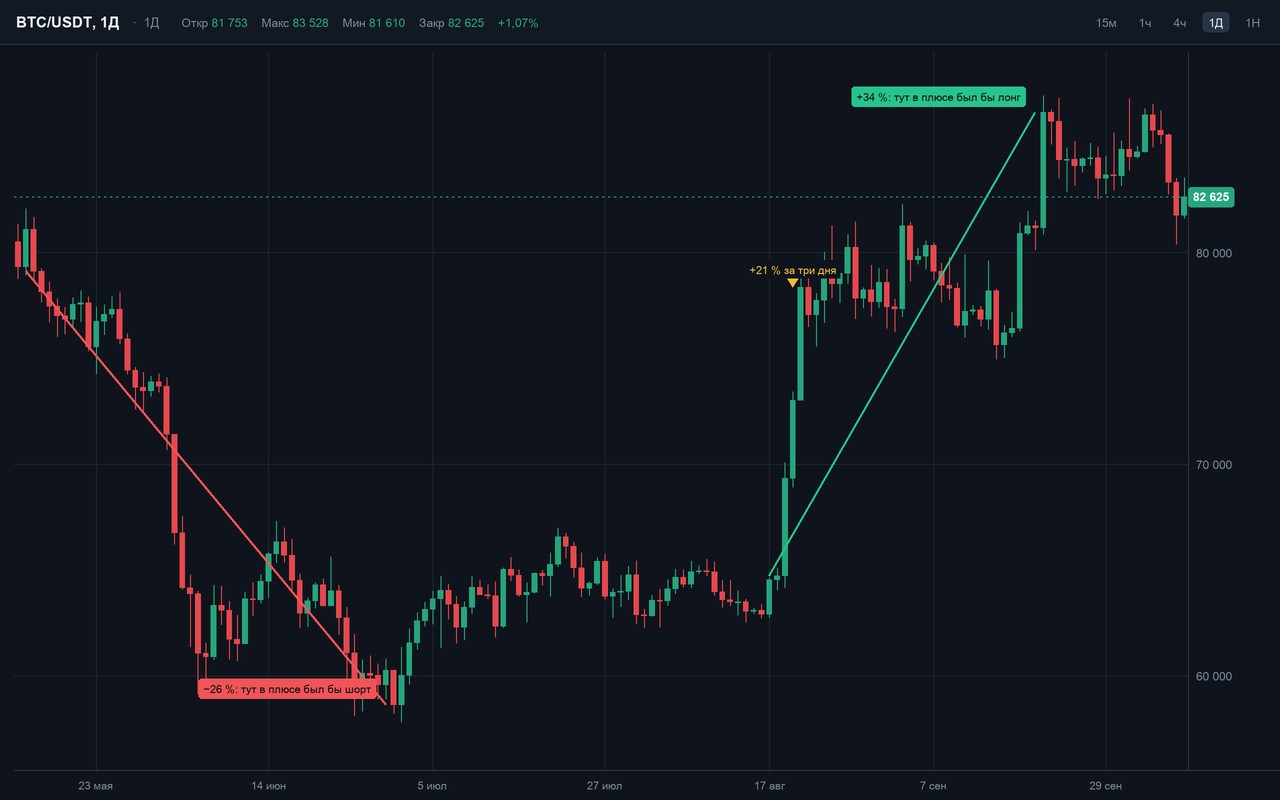
Красная линия: с закрытия 15 мая (79 110) до закрытия 30 июня (58 631) цена упала на 25,9 %. Всё это время в плюсе был бы шорт, а лонг терпел бы убыток. Зелёная линия: с закрытия 18 августа (64 726) до закрытия 21 сентября (86 616) рост на 33,8 %, и теперь в плюсе лонг. Рисовать стрелки по готовому графику легко. В мае никто не знал, что падение продлится до конца июня, а в августе — что рост остановится в сентябре.
Между двумя линиями лежит отрезок, который на скрине выглядит скучно: с начала июля до середины августа цена ходила примерно между 62 и 67 тысячами. Для лонга и для шорта это полтора месяца без результата, а для шорта на акциях ещё и с ежедневной платой за перенос. Боковик заметен меньше стрелок, а встречается чаще них.
Теперь о риске шорта на этом же графике. С 18 по 21 августа дневное закрытие поднялось с 64 726 до 78 345, это плюс 21 % за три дня. Тому, кто в эти дни сидел в шорте, пришлось бы либо закрывать позицию с убытком, либо срочно добавлять на счёт деньги, чтобы её удержать. Лонгу такой рывок принёс бы прибыль. Угадывать направление трудно, а решить заранее, сколько вы готовы потерять, можно.
Последнее сообщение знакомого было такое: «А демо у брокера есть?» У части есть. Я ответил, что сначала стоит найти на сайте брокера раздел про маржинальные сделки и прочитать, сколько стоит держать шорт одну ночь. Потом уже про демо.
Комментарии
или , чтобы оставить комментарий.