В закупках у меня есть простое правило: счёт выше лимита без согласования не оплачивают. Придумали его не из недоверия к людям. Лимит пишут заранее, в спокойный день, потому что в день, когда горит срок, любую сумму получается объяснить.
Риск-менеджмент в трейдинге работает так же. Это набор правил, которыми заранее решают, сколько денег можно потерять в одной сделке, за день и за месяц и какой объём позиции из этого получается. Согласующего на бирже нет, роль лимита играют правила, написанные до первой сделки. Мои шесть влезают на стикер, а под каждым ниже арифметика: откуда оно взялось.
Стикер на мониторе
- На сделку не больше 1–2 % депозита
- Объём считаю от стопа, от желания — никогда
- Стоп ставлю до входа, за уровень, и двигаю только в сторону прибыли
- Цель выбираю по графику, соотношение смотрю потом
- У дня и месяца есть лимит потерь, записанный заранее
- У позиции есть потолок размера, что бы ни показала формула
Правило 1. На сделку — 1–2 % депозита
Это распространённое правило, а не закон и не обещание: кто-то рискует меньше, кто-то больше. Выросло оно из арифметики серий убытков. Десять стопов подряд при риске 1 % оставляют 90,4 % депозита, при 2 % — 81,7 %, при 5 % — 59,9 %, при 10 % — 34,9 %.
Десять подряд — не редкость. Возьмём простую модель, где сделки независимы и прибыльными оказываются 40 % из них. На дистанции в сто сделок вероятность хотя бы одной серии из десяти убытков подряд — около 20 %, а серии из пяти — 98 %, почти наверняка. Реальные сделки не независимы, но порядок величины такой.
Почему не 5 %. Четыре стопа подряд по 5 % — это уже минус пятая часть депозита (остаётся 81,5 %), а четыре стопа подряд случаются куда чаще десяти. Для небольшого счёта 1 % выглядит смешно: при 50 000 рублей это 500 рублей на сделку. Хочется больше, но формула про «хочется» ничего не знает.
Есть и обратная сторона: потерянное труднее вернуть. После минус 10 % нужно набрать плюс 11,1 %, после минус 20 % — 25 %, после минус 50 % — уже 100 %.
Правило 2. Объём считают от стопа
Формула умещается в строку: объём позиции в деньгах равен депозиту, умноженному на процент риска и делённому на расстояние до стопа в процентах. Стоп — заявка, которая закрывает позицию, если цена ушла против вас. Все числа дальше условные: депозит 100 000 рублей, риск 1 %, то есть 1 000 рублей.
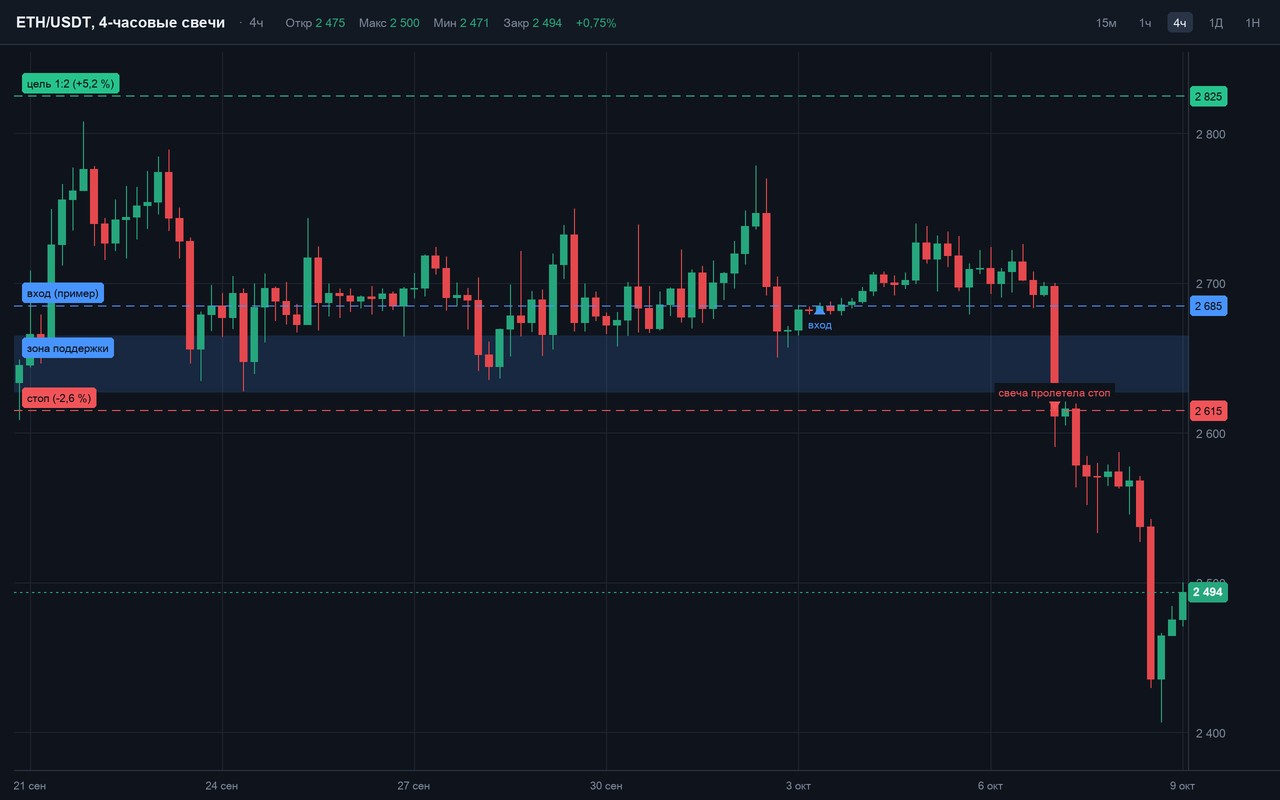
На картинке реальный график ETH/USDT, учебный вход 3 октября по 2 685, стоп 2 615. Расстояние — 70, это 2,6 % от цены. Объём: 1 000 ÷ 0,026 ≈ 38 400 рублей, около 38 % депозита. Будь стоп шире, позиция получилась бы меньше. Будь уже, больше. В штуках формула такая: риск в деньгах делим на разницу цен входа и стопа.
Тот же риск, но стоп в 5 % от входа: 1 000 ÷ 0,05 = 20 000 рублей, пятая часть депозита. Если по расчёту объём вышел меньше минимального лота или контракта, сделку пропускают, а не округляют вверх: округление вверх означает больший риск, чем записано на стикере.
Правило 3. Стоп до входа, за уровень
Стоп ставят там, где идея перестаёт работать. На графике поддержка — зона 2 627–2 665: цена несколько раз отскакивала от неё в конце сентября и начале октября. Стоп под зоной, на 2 615. Если цена ушла ниже, мои рассуждения про поддержку оказались неверны, и платить за них я согласна ровно 1 %. Передвигать стоп дальше от входа, чтобы «пересидеть», нельзя: это то же самое, что поднять риск задним числом.
Теперь о том, что на картинке неприятно. 7 октября свеча с 03:00 до 07:00 прошла от 2 698 до 2 591 без остановок. Рыночный стоп на 2 615 мог исполниться ниже: это называется проскальзыванием. Допустим худший случай, по минимуму свечи. Тогда убыток 3,5 % цены при позиции в 38 % депозита даёт 1,34 % депозита вместо запланированного 1 %. Поэтому я закладываю запас: считаю риск не впритык, а с поправкой на такие свечи.
Заявку-стоп выставляют заранее, на бирже или у брокера. Фраза «закрою вручную, если что» стопом не является: в день, когда цена идёт против, под рукой окажется тысяча причин подождать ещё немного.
Правило 4. Цель по графику, соотношение потом
Соотношение риск/прибыль 1:2 означает, что цель вдвое дальше стопа. Здесь это 2 825, плюс 5,2 % к входу. Посмотрите на график: ни один максимум на картинке до этой цены не дотягивает, самый высокий — 2 807,6 в самом начале периода. На бумаге соотношение красивое, а шансов дойти до цели у такой сделки меньше, чем у цели на ближайшем уровне.
Сколько побед нужно при разных соотношениях, если не считать комиссий и проскальзывания: при 1:1 — половина, при 1:2 — треть, при 1:3 — четверть. С комиссиями порог выше. Для наглядности десять сделок при 1:2 и четырёх победах дают плюс восемь единиц риска и минус шесть, итого плюс две, то есть плюс 2 % депозита. При трёх победах из десяти выходит плюс шесть и минус семь, то есть минус одна единица. Одна победа разницы переворачивает итог.
Правило 5. Лимит на день и на месяц
Лимиты пишут заранее, тем же спокойным днём. Например: день заканчивается после двух стопов подряд или после минус 2–3 % депозита, месяц — после минус 10 %, дальше пауза и разбор сделок. Цифры у каждого свои, главное, чтобы они были записаны до того, как рынок поведёт себя не по расчётам. На этом графике рынок повёл себя именно так 7 и 8 октября: от 2 698 до минимума 2 407, минус 10,8 % за неполные два дня.
Из расчёта объёма следует ещё одно: при риске 1 % на сделку дневной лимит в 3 % — это три стопа. Дальше любая сделка идёт уже не по правилам, а в попытке вернуть своё.
Что делают после того, как лимит достигнут, тоже пишут заранее: закрывают терминал, записывают сделки дня, на следующий день начинают с обычного объёма, а не с удвоенного. Удвоенный объём после убытка — одна из самых дорогих привычек, и считается она тем же способом: при риске 2 % вместо 1 % серия из десяти стопов забирает 18,3 % депозита вместо 9,6 %.
Правило 6. Потолок размера позиции
Формула объёма доверчива. Если стоп очень близко, скажем, в 0,3 %, то при риске 1 % она выдаст позицию в 333 % депозита. Что такое кредитное плечо, я здесь повторять не буду: достаточно знать, что позиция больше депозита — это оно и есть. Потолок, например 30–50 % депозита в одной позиции, нужен как раз для таких случаев, когда стоп нарисован слишком тесно.
Второе, что считают отдельно, — сумма риска по всем открытым позициям вместе. Две позиции в похожих инструментах, которые ходят в одну сторону, — это один риск, а не два. Если на каждую заложено по 1 %, то в плохой день под угрозой 2 %, и лимит дня из предыдущего правила наступает вдвое быстрее.
Я не торгую активно и никого не зову открывать позиции: это арифметика, которую я проверила на калькуляторе, а не совет, что покупать. Если риск вам не по душе, скучная альтернатива тоже считается, и у нас она уже посчитана на одной сумме. Стикер у меня нарисован карандашом: цифры в нём меняются, когда меняется депозит.
Комментарии
или , чтобы оставить комментарий.