Через неделю после первой позиции я нашёл в истории операций строки, которых не создавал. По три в сутки, по сорок-пятьдесят центов, тип «фандинг». Ни сделка, ни комиссия. Я тестировщик и не люблю, когда система что-то делает с моим балансом без моего ордера, поэтому пошёл выяснять, откуда эти строки берутся.
Вечный, он же бессрочный, фьючерс — контракт на цену актива без даты исполнения. Его можно держать час, неделю или год, срок не закончится сам. Обычный, срочный фьючерс живёт до заранее известного дня, экспирации, и в этот день его цена сравнивается с ценой самого актива. У вечного такого дня нет, а цену надо держать рядом с рынком. Для этого придумали регулярные платежи между теми, кто в лонге, и теми, кто в шорте. Это и есть фандинг, те самые строки из моей истории.
Ниже — как это устроено и во что обходится. Что покупать и стоит ли вообще, решать не мне: я пишу про свой опыт, а деньги на таких контрактах теряются быстро, особенно с плечом.
Чем вечный фьючерс отличается от обычного
У срочного фьючерса есть финиш. Возьмём контракт на BTC со сроком на конец квартала. За месяц до срока он может стоить чуть дороже или чуть дешевле самого BTC: рынок закладывает в цену время и ожидания. Но к дню экспирации разница обязана сжаться до нуля, потому что в этот день контракт исполняется по цене актива. Цена контракта и цена актива сходятся сами, по расписанию.
Вечному этого расписания не хватает. Если контракт можно держать бесконечно, ничто не заставляет его цену возвращаться к цене актива, и нужен механизм, который делает это постоянно и понемногу. Таким механизмом и служит фандинг. Есть и бытовая выгода: позицию не надо перекладывать из контракта в контракт перед каждой экспирацией, а у срочных это отдельная операция со своей ценой.
Фандинг: кто кому платит и зачем
Принцип простой. Когда вечный контракт дороже актива, то есть покупателей больше, чем продавцов, лонги платят шортам. Когда дешевле, платят шорты, получают лонги. Деньги идут напрямую от одних трейдеров другим: площадка берёт комиссию за сделки, а на фандинге, как правило, не зарабатывает. Если ставка отрицательная, направление просто меняется.
Логика такая. Держать дорогую сторону невыгодно, значит, её открывают реже, а на противоположной появляются желающие получать плату. Давление выравнивается, цена контракта возвращается к цене актива.
Платёж равен размеру позиции в деньгах, умноженному на ставку. Считают от всей позиции, а не от залога. Ставка на многих площадках складывается из базовой части (около 0,01 % за период) и добавки за расхождение цен, у добавки есть границы. Платят обычно раз в восемь часов, но встречается и раз в час, и раз в четыре. Платит тот, кто держит позицию в момент расчёта: открыл через минуту после него — ничего не должен. Формулы и границы у площадок свои, их описывают на странице контракта.
Арифметика на условных числах. Лонг на 10 000 USDT (монета, привязанная к доллару), ставка +0,01 %: один платёж — 1 USDT, в сутки три, в месяц примерно 90.
Двадцать суток фандинга по публичной выгрузке
Теорию я проверил на данных. Любая площадка отдаёт историю ставок по контракту. Я взял последние 60 выплат по BTCUSDT на той, где торгую: с 22 сентября по 11 октября, ровно двадцать суток. Получилось скромнее, чем я ждал. Ставка ходила от минус 0,0046 % до плюс 0,01 % за выплату, 44 выплаты были положительными, 16 отрицательными. Сумма всех шестидесяти — плюс 0,158 %. Для лонга на 10 000 USDT это около 16 USDT за двадцать суток. Если бы всё это время стояла базовая ставка 0,01 %, вышло бы 0,6 %, то есть 60 USDT.
Повторить это можно за десять минут: на странице контракта находишь историю ставок финансирования, копируешь последние выплаты в таблицу, складываешь и умножаешь на размер своей позиции. Нюанс из тестировщицкой практики: в выгрузке ставка записана долей, 0,0001, а на странице процентом, 0,01 %. Я однажды перепутал это на два порядка и полчаса удивлялся собственной арифметике.
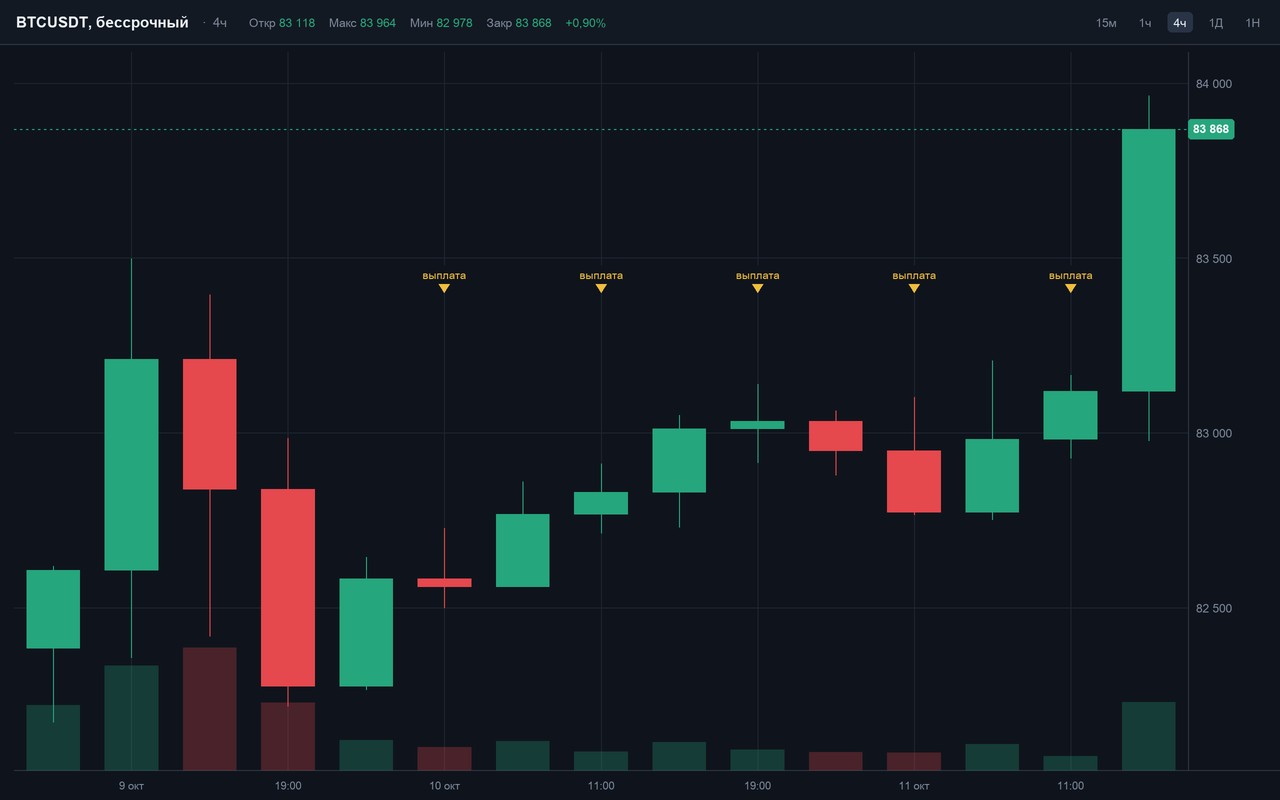
Выходные показательнее всего. Суббота и воскресенье до вечера, 10 и 11 октября: цена стоит в коридоре меньше процента, объёмы маленькие, а ставка ушла в минус. Пять выплат подряд платили шорты, все вместе — 0,004 %, на 10 000 USDT это сорок центов. На скрине 4-часовые свечи этих дней, стрелками отмечено время выплат: три в сутки, в 03:00, 11:00 и 19:00 по Москве. На другой площадке расписание может быть другим. К вечеру воскресенья цена дёрнулась вверх, это последняя свеча на скрине, и очередная ставка снова стала положительной, хотя и крошечной.
Почему на плече долго держать дорого
Фандинг считается от всей позиции. Вложил 2 000 USDT, открыл позицию на 10 000 — платишь со всех десяти тысяч. Тот же платёж в 1 USDT — это уже 0,05 % от твоих собственных двух тысяч за каждую выплату, 0,15 % в сутки, около 4,5 % в месяц. Только за право держать позицию, при цене, которая стоит на месте.
Если рынок перегрет и ставка держится выше обычной, арифметика меняется. Условно 0,05 % за выплату: 5 USDT, 15 в сутки, 450 в месяц. Это 22,5 % собственных денег за месяц без единой сделки. Не говорю, что так бывает всё время. Говорю, что ставка заранее неизвестна, а платить придётся по той, что будет.
У меня плечо не выше трёх, и причина не только в ликвидации. Под ту же позицию в 10 000 USDT приходится закладывать около 3 300, и базовая ставка за месяц съедает уже 2,7 % вместо 4,5. Долго держать всё равно недёшево, поэтому вечные контракты я чаще использую на дни, чем на месяцы.
Вечные фьючерсы на Мосбирже
У Московской биржи свои вечные контракты. В спецификации они называются однодневными фьючерсами с автопролонгацией: каждый день контракт заканчивается и сам продлевается на следующий. Первый такой контракт на индекс, IMOEXF (фьючерс на индекс Мосбиржи полной доходности), начал торговаться 14 ноября 2023 года. Позицию перекладывать не нужно.
Фандинг там тоже есть. Платёж считают по среднему расхождению цены фьючерса и индекса за основную сессию, с 09:00 до 18:55 по описанию биржи. Внутри допустимого коридора он равен нулю, сверху ограничен долей от значения индекса: по странице биржи сейчас это 0,15 %, но параметры менялись, поэтому смотрите действующую спецификацию. Знак тот же: если фьючерс дороже индекса, платят покупатели. Платёж входит в вариационную маржу — ежедневный расчёт прибыли и убытка по позиции.
У IMOEXF есть ещё дивидендная поправка: индекс считается с учётом дивидендов, и тот, кто в лонге, получает её, а в шорте — платит. Контракты я читал по сайту биржи, торгую другими. Размер залога, гарантийного обеспечения, биржа и брокер задают отдельно, цифры здесь приводить не буду.
Что смотрю до входа
Список короткий, и в нём нет ничего, кроме арифметики.
- Ставку сейчас и её историю за несколько дней, а также интервал выплат и время до следующей.
- Что это составит на мой размер позиции за сутки и за неделю: размер, умноженный на ставку и на число выплат.
- Сколько это в процентах от моих собственных денег при том плече, на котором собираюсь держать.
- Какая сторона платит сейчас, и согласен ли я платить.
О том, как россиянам работать с криптоплощадками и как это облагается налогом, я здесь не пишу: правила меняются, актуальное лучше искать у Банка России и ФНС. А таблицу на телефоне я завёл по привычке тестировщика: колонка «ожидалось», колонка «получилось». Через месяц они сошлись до цента, и строки «фандинг» в истории перестали меня пугать.
Комментарии
или , чтобы оставить комментарий.