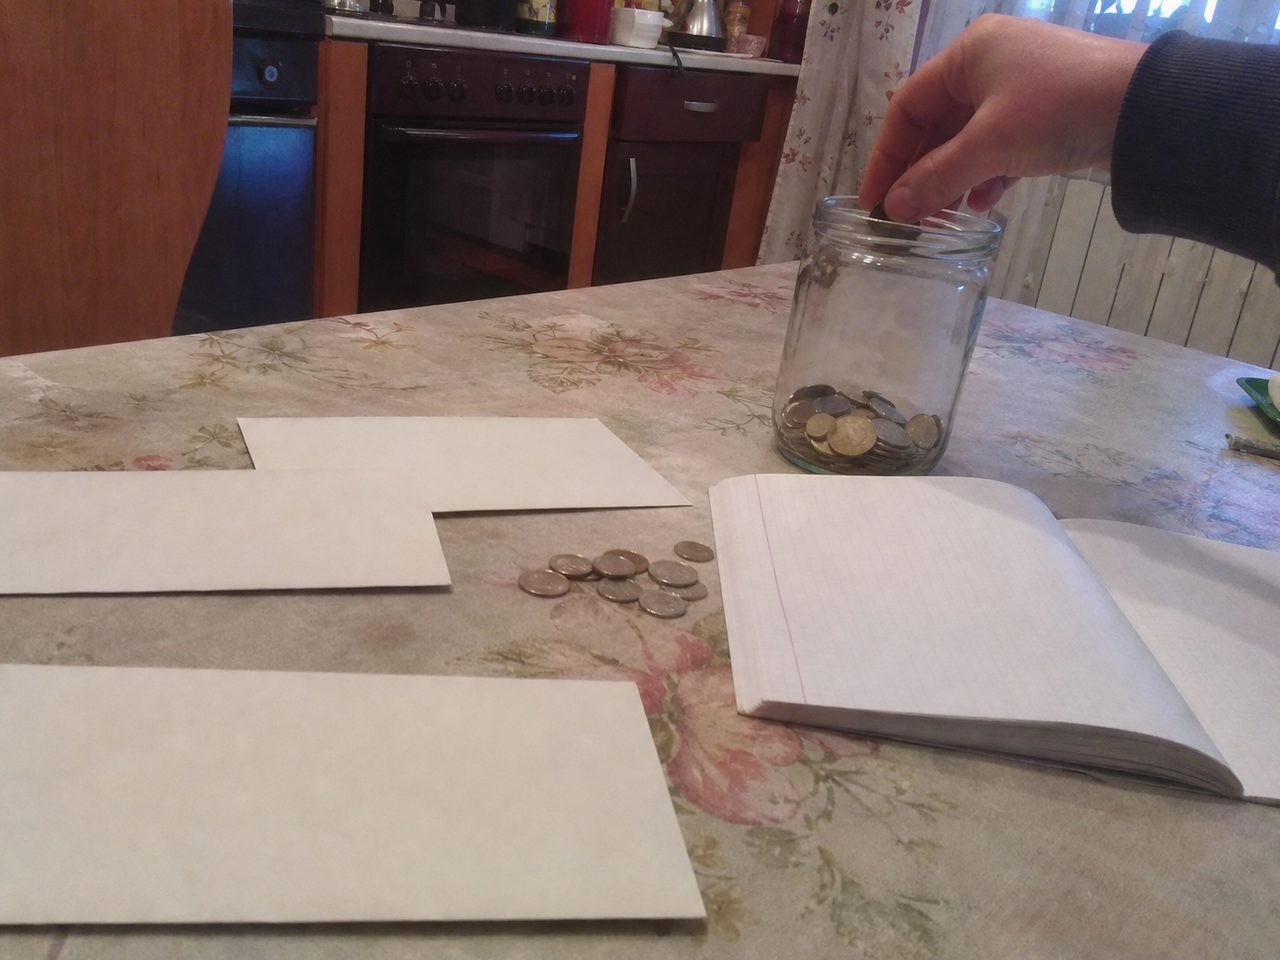
В последний день февраля муж вернулся с вахты, мы сели вечером на кухне с калькулятором, и выяснилось, что январская вахтовая получка, которая должна была растянуться на два месяца, кончилась ещё в середине февраля. Ничего заметного мы не купили: деньги разошлись по продуктам, детским секциям, ремонту стиральной машины и ещё сотне мелочей, про которые не вспомнишь, пока не выпишешь на листок. После этого вечера я решила, что пора научиться копить деньги всерьёз, и с марта по август мы полгода ставили на себе опыты.
Если коротко, у нас сработали три вещи. Откладывать надо сразу, как деньги пришли, а не в конце месяца. Откладывать надо долей от поступления, а не фиксированной суммой, потому что доход скачет. И держать отложенное надо там, куда добираться через два лишних касания. Учёт каждой копейки и конверты с наличными мы бросили. Все суммы ниже условные, я округляю, чтобы не выкладывать семейный бюджет, но последовательность была именно такой.
Исходные данные. Моя зарплата приходит по числам и ровная. У мужа вахта: платят много, но не по графику, обычно раз в два месяца, а бывает и позже. Копить на такой смеси по советам для людей с одной ровной получкой не выходит, так что мы пробовали по очереди.
Март: откладываем то, что останется
Первый месяц был контрольным. Я ничего не меняла и в последний день просто перевела на отдельный счёт «то, что осталось». Осталось триста рублей мелочью на карте, и я перевела их с чувством выполненного долга.
В марте вахтовая получка пришла как раз вовремя и оказалась больше обычной. На деле это ничего не изменило: ровно настолько же больше ушло. Куртка сыну, поездка на выходные, пара вечеров без готовки, потому что доставка стоила дешевле, чем казалось. Расходы подтягиваются к доходу быстрее, чем мы замечаем. Остаток — единственная статья бюджета, которой никто не управляет, поэтому он и получается нулевым.
Апрель: сначала отложить, потом жить
В апреле порядок поменялся. В день, когда пришла моя зарплата, я первым делом перевела 5 000 рублей на накопительный счёт и только потом стала платить за всё остальное. Условно моя зарплата 45 000, так что откладывала я чуть больше десятой её части.
К двадцатому числу до вахтовой получки оставалось ещё две недели, а на продукты не хватало. Я сняла со счёта 2 000, и рука не дрогнула: счёт лежал в том же приложении, что и обычная карта, два касания. После этого я завела накопительный счёт в другом банке и убрала его из приложения на телефоне, чтобы ради снятия приходилось заходить отдельно. Двух лишних движений хватило. Ради 2 000 рублей на хлеб туда больше никто не ходил.
Про накопительный счёт, а не вклад, я скажу ниже. Итог апреля: 5 000 положили, 2 000 сняли, на счёте с мартовскими тремястами рублей лежало 3 300.
Май: десять процентов с каждого поступления
Фиксированная сумма плоха тем, что в месяцы с большой получкой её откладывать стыдно мало, а в бедные не хватает. Весной я вспомнила правило, которое советуют повсюду: откладывать десятую часть от каждого поступления. Правило десяти процентов — всего лишь ориентир из советов, закона за ним нет, но удобен он тем, что подстраивается сам. Пришла моя зарплата в условные 45 000 — переводим 4 500. Пришла вахтовая в 90 000 — переводим 9 000. Не пришла — переводим только со своей, и нигде ничего не надо считать заново.
Если копишь с маленькой зарплаты, десять процентов кажутся роскошью. Тогда я бы начала с трёх или пяти: суммы будут смешными, но привычка переводить в день получки важнее размера, а размер подрастёт, когда привычка заведётся. Нам десять процентов оказались по силам, хотя в июне я две недели откладывала покупку, которую раньше сделала бы не задумываясь.
Считала я так, чтобы не запутаться. Май: моя зарплата и вахтовая получка, 13 500 на счёт. Июнь: только моя зарплата, 4 500. Июль: обе, 13 500. Август: снова только моя, 4 500. Среднее за эти четыре месяца — 9 000 в месяц, и эту цифру я теперь использую во всех расчётах.
Июнь и июль: что мы бросили
Конверты мы пробовали в июне. Наличные на еду, транспорт и развлечения делим по конвертам, и пока конверт пуст, тратить нельзя. Работало две недели. На третьей в конверте «продукты» оставалось 140 рублей до пятницы, а в конверте «развлечения» лежали 800, потому что мы никуда не ходили. Перекладывать между конвертами оказалось можно, и тогда конверты потеряли смысл. К тому же наличные у нас давно никто не носит: в магазине я стояла с картой, а конверты лежали дома в ящике.
В июле я завела таблицу, куда вечером записывала каждую покупку. Выходило минут пятнадцать в день. За три недели набежало больше пяти часов (пятнадцать минут на двадцать один день — пять с четвертью), и единственный вывод был: в магазине мы тратим много. Это я знала и без таблицы. В конце третьей недели я таблицу закрыла.
Сейчас раз в месяц мы смотрим три цифры: сколько пришло, сколько отложили, сколько осталось на карте перед следующей получкой. Если третья цифра меньше, чем в прошлом месяце, садимся разбираться, а так нет. На такую проверку уходит десять минут, и пользы от неё больше, чем от трёх недель таблицы.
Финансовая подушка: сколько нужно
В советах обычно называют от трёх до шести месяцев обязательных расходов. Обязательные — те, без которых семья не обойдётся и в плохой месяц: коммуналка, продукты попроще, проезд, школа, лекарства, платежи по долгам, если они есть. Развлечения и обновки сюда не входят. У нас условно 50 000 в месяц.
Огромное «шесть месяцев» меня не вдохновляет, так что я поставила три отметки: 50 000 — один месяц, 100 000 — два, 150 000 — три. Считаю от нуля: при девяти тысячах в месяц первая отметка наступает почти через полгода, вторая через одиннадцать месяцев, третья почти через полтора года. Цифры скучные, зато честные, и обещать себе подушку к Новому году они не дают. Нам нужна именно подушка: пропущенный вахтовый заезд — это для семьи месяц без большей части дохода, и копим мы как раз на него.
Держать подушку надо там, где она не мешает платить и не мешает дожить до нужного дня. Поэтому накопительный счёт, а не вклад: деньги с него можно снять в любой день. Чем это оборачивается в рублях, посчитал один бухгалтер, который прогнал одну сумму через вклад и накопительный счёт. Меня в его расчётах интересовала не ставка, а пункт про досрочное снятие.
К концу августа на счёте лежало 39 300 условных рублей: триста марта, три тысячи апреля и 36 000 за четыре месяца с процентом. До первой отметки не дотянули, но это были первые деньги за долгое время, которые лежали и не уходили сами.
Что делают дети
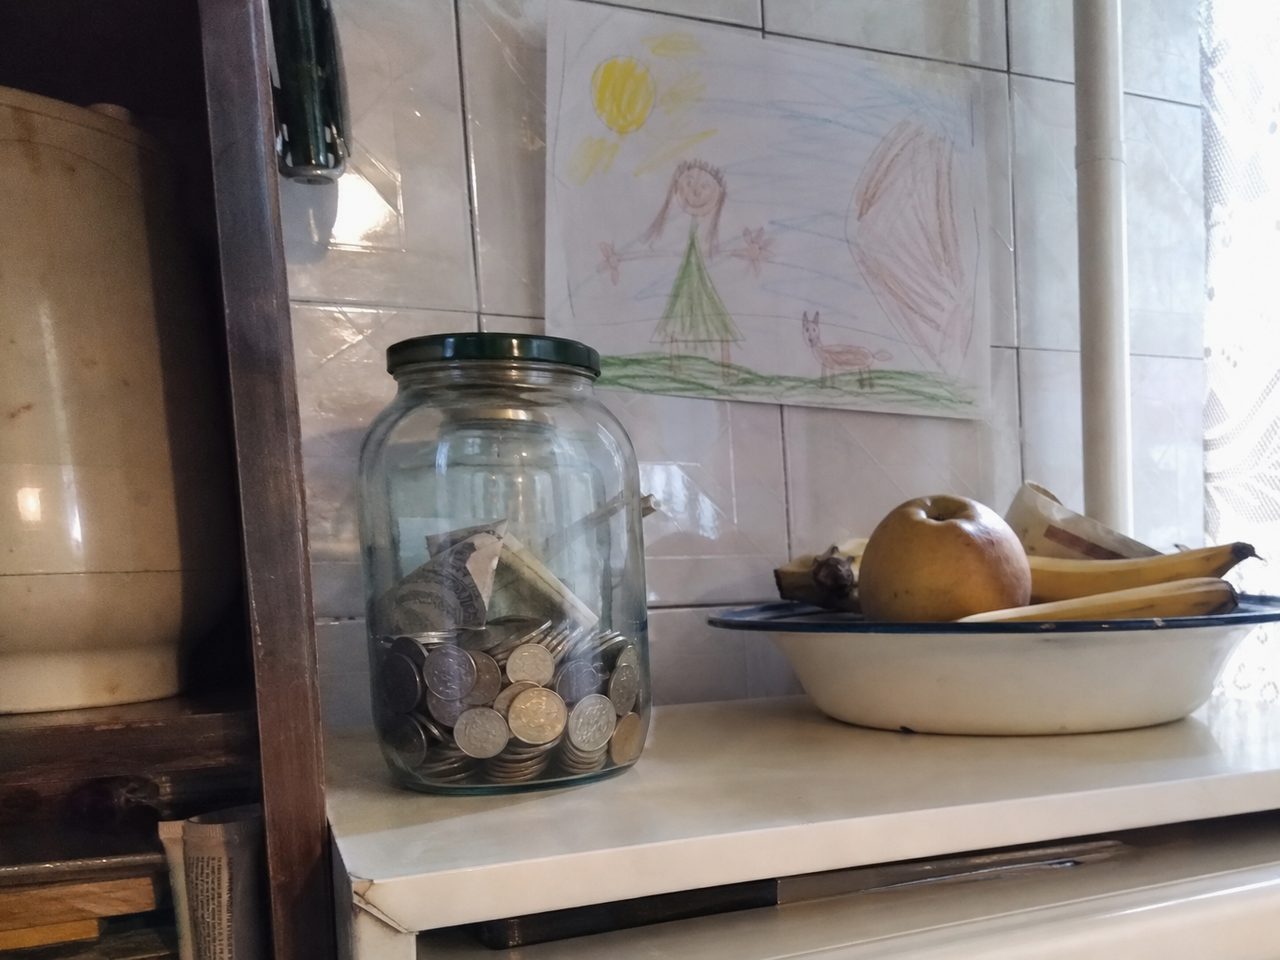
С детьми мы не обсуждаем семейный счёт, только их собственные банки. Сыну, третьекласснику, досталась стеклянная банка из-под солёных огурцов. Десятая часть любых денег, которые ему дарят или выдают, идёт туда. Считает он вслух раз в неделю и каждый раз убеждён, что кто-то подсыпал. Накопленное он собирается потратить на конструктор, но правило такое: половину цены вносит он, вторую половину мы, если вторая половина у него собрана.
Дочь, восьмиклассница, проверила мой процент на калькуляторе, согласилась, что девять тысяч с девяноста — это правильно, и тут же спросила, почему я откладываю только десятую часть, если такая сумма «не заметна». Я ответила, что заметна, просто не сразу. Она пожала плечами и завела себе отдельную копилку с процентом от подарков и карманных денег. Размер её накоплений я не знаю и не спрашиваю.
Напоминаний в телефоне у меня сейчас два, на дни моей зарплаты. На вахтовую получку нет ни одного: её дату никто не знает. Мужу пришлось выучить фразу, которую он произносит, едва увидев на карте поступление: «Десять процентов». Говорит её без выражения, как пароль.
Комментарии
или , чтобы оставить комментарий.