Мой рабочий график почти пуст. Свечи, две линии скользящих средних, объём, число ATR в углу, а внизу, когда нужно, RSI. В первые два года на экране было больше индикаторов, чем свечей, и каждое новое сочетание линий вечером казалось найденным ответом. К концу сессии ответ обычно терялся вместе с частью депозита.
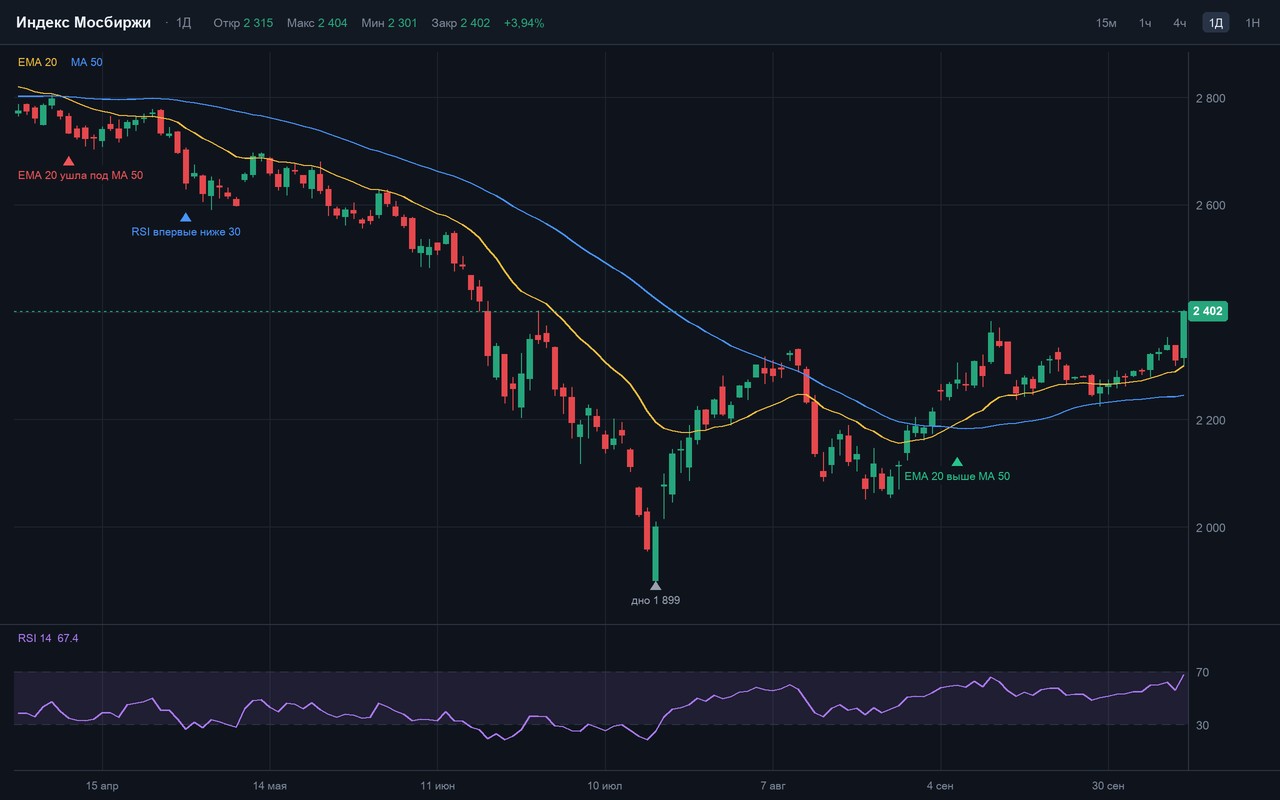
Лучших индикаторов для трейдинга нет, потому что все они считаются из одних и тех же четырёх цен свечи и объёма. Индикатор показывает то, что уже случилось, поэтому он запаздывает, и вопрос только в цене этого запаздывания. Ниже восемь индикаторов, которые я пробовал: что считает каждый, где помогает, где врёт. Три остались на экране, три включаю по случаю, два убрал. Примеры с дневного графика индекса Мосбиржи, с 1 апреля по 9 октября 2026 года, он на скрине ниже.
Что стоит на графике всегда
1. Скользящая средняя. Скользящая средняя считается как среднее закрытие за последние N свечей и пересчитывается с каждой новой свечой. Простая (SMA) считает все свечи с одинаковым весом, экспоненциальная (EMA) отдаёт больший вес свежим: вес новой свечи равен 2/(N + 1), для периода 20 это около 9,5 %. На скрине жёлтая линия — EMA 20, синяя — простая на 50. Помогает показывать направление и служит подвижной границей, от которой цена в тренде то и дело отталкивается. Врёт запаздыванием. 9 апреля EMA 20 ушла под среднюю на 50 при закрытии 2 733, когда индекс уже стоял на 6 % ниже мартовского максимума 2 912 (он левее скрина), а после потерял ещё около 30 % до 1 899. Обратное пересечение случилось 8 сентября на 2 274, и от дна индекс к тому дню вырос почти на 20 %. Первый сигнал вышел ранним, второй опоздал безнадёжно. Средняя запаздывает всегда, дело в цене запаздывания.
2. Объём. Сколько сделок прошло за свечу: на акциях в штуках или рублях, на фьючерсе в контрактах. На фьючерсах есть ещё открытый интерес: число контрактов, которые к концу дня остались открытыми. Помогает подтверждать выход из диапазона: движение на крохотном объёме вызывает у меня подозрение. Врёт сравнением несравнимого. У каждого инструмента свой масштаб, и сравнивать объём стоит только с его же значениями за последние недели. У индекса «объём» — оборот по входящим в него бумагам, а торгуется фьючерс на индекс со своим объёмом.
3. ATR. Average True Range, средний диапазон свечи с учётом разрывов. Диапазон одной свечи (True Range) — наибольшее из трёх чисел: максимум минус минимум, модуль разности максимума и прошлого закрытия, модуль разности минимума и прошлого закрытия. Так учитываются разрывы между днями. ATR — сглаженное среднее этих значений за 14 свечей, его описал Дж. Уэллс Уайлдер в книге 1978 года, там же и RSI. Помогает мерить стоп: у меня он выражается в ATR, а не в процентах. Врёт, когда о нём забывают. На дневках индекса 9 апреля ATR был 31,7 пункта, 1,2 % цены, а 20 июля — 68,4 пункта, 3,4 %. Стоп в 50 пунктов в апреле был бы просторным, в июле тесным: цифра одна, риск разный.
Что включаю, когда нужно
4. RSI. Индикатор RSI, индекс относительной силы. Берут средний рост закрытий за 14 свечей и среднее падение, делят одно на другое, получают число RS и переводят его в шкалу от 0 до 100 по формуле 100 − 100/(1 + RS). Выше 70 традиционно считают перекупленностью, ниже 30 перепроданностью. Помогает показать, насколько движение разогнано по сравнению с историей самого инструмента. Врёт в сильном тренде. На скрине RSI ушёл ниже 30 только 29 апреля, при закрытии 2 640. Дальше индекс потерял ещё 28 % до 1 899, и в 23 из 57 торговых дней между 29 апреля и 20 июля RSI был ниже 30. Из этих 23 дней цена после своей свечи не опускалась ниже лишь в один, 20 июля. Узнать его заранее было нечем.
5. MACD. Сходимость и расхождение скользящих средних. Линия MACD — разность EMA 12 и EMA 26 по закрытиям, сигнальная линия — EMA 9 от самой MACD, гистограмма — разница между ними. Придумал его Джеральд Аппель в конце семидесятых. Помогает видеть, ускоряется движение или затухает. Врёт в боковике и вялом падении. С 22 апреля по 5 июня линия шесть раз пересекала сигнальную, и три сигнала «вверх» подряд закончились потерей: 2 762 → 2 697, 2 695 → 2 580, 2 601 → 2 561. Шесть недель для выводов мало, но наглядно.
6. Полосы Боллинджера. Средняя линия — простая средняя на 20 свечей, границы — на два стандартных отклонения закрытий выше и ниже неё. Предложил их Джон Боллинджер. Помогают видеть сжатие, когда рынок спокоен, и расширение, когда разброс растёт, и оценивать, далеко ли цена ушла от своей средней. Врут, если выход за полосу читать как сигнал разворота: в сильном движении цена идёт вдоль полосы. 22 июня индекс закрылся на 2 318, под нижней полосой, которая стояла на 2 388. Дно оказалось ещё на 18 % ниже, 1 899.
Что я убрал
7. Стохастик. Показывает, где закрытие лежит внутри диапазона последних N свечей: (закрытие минус минимум за N свечей), делённое на (максимум минус минимум за N свечей), умноженное на 100. Вторая линия — среднее трёх таких значений. Придумал его Джордж Лейн. Помогает в боковике, врёт в тренде, где целыми неделями сидит у края шкалы. Убрал я его из-за другого: на тех же дневных свечах индекса, с июня 2025 по октябрь 2026, он и RSI дают коэффициент корреляции 0,81, то есть почти одну линию на двух шкалах. Лишнее подтверждение: то же самое, повторённое дважды.
8. Уровни Фибоначчи. Фибоначчи в трейдинге — набор горизонтальных линий, которые откладывают от движения: 23,6, 38,2, 50, 61,8 и 78,6 % его размаха. Часть чисел происходит из ряда Фибоначчи (61,8 — отношение соседних чисел ряда, 38,2 — единица минус 0,618), а 50 % добавили заодно. Ожидают, что откат остановится у одного из уровней. Помогает как общий язык: на эти линии смотрит много людей, и ими удобно размечать цену. Врёт выбором точек, потому что движение можно мерить от тени или от закрытия, от одного минимума или соседнего, и сетка сдвигается на десятки пунктов. На нашем графике размах от максимума 9 марта, 2 912, до минимума 20 июля, 1 899, равен 1 013 пунктам. Уровень 38,2 % — это 2 286, 50 % — 2 405, 61,8 % — 2 525. Пятничная верхняя тень дошла до 2 404, то есть остановилась в двух пунктах от пятидесятипроцентной линии. Задним числом это красиво, но прогнозом не является: измерьте от другой точки, и совпадения найдутся уже в другом месте.
Почему больше индикаторов хуже
Первая причина: почти все индикаторы — функции одних и тех же закрытий. Скользящая, MACD, RSI и стохастик считаются из одного столбца цен, и когда три из них «сходятся», я слышу один и тот же факт три раза.
Вторая причина: арифметика подбора. У каждого индикатора есть параметры. Три индикатора, у каждого по пять вариантов периода, дают 125 сочетаний, и, прогнав их по истории, всегда найдёшь то, которое «работало», потому что искал в прошлом. В первые два года я именно этим и занимался: на экране линий было больше, чем свечей, а в дневнике стоял минус.
Сейчас мои вопросы такие. Скользящая: куда направлен тренд. Объём: есть ли в движении участие. ATR: какой размер стопа реалистичен. RSI, когда он включён: насколько движение разогнано. Ни один из четырёх не отвечает на вопрос «покупать ли». Его я задаю уже без индикаторов, по своим правилам и размеру риска.
Всё это мой опыт и арифметика на одном индексе, а не совет, что покупать: на фьючерсах, где ставка делается с плечом, деньги теряются быстро. Проверить любой из индикаторов можно самому: формулы здесь уместились в одну строку, и повторить их в таблице получится за вечер.
Комментарии
или , чтобы оставить комментарий.